Argent
Comment l’inflation fait-elle disparaître une partie de votre argent ?
20 septembre 2026 · 3 min de lecture · Le Café des Curieux
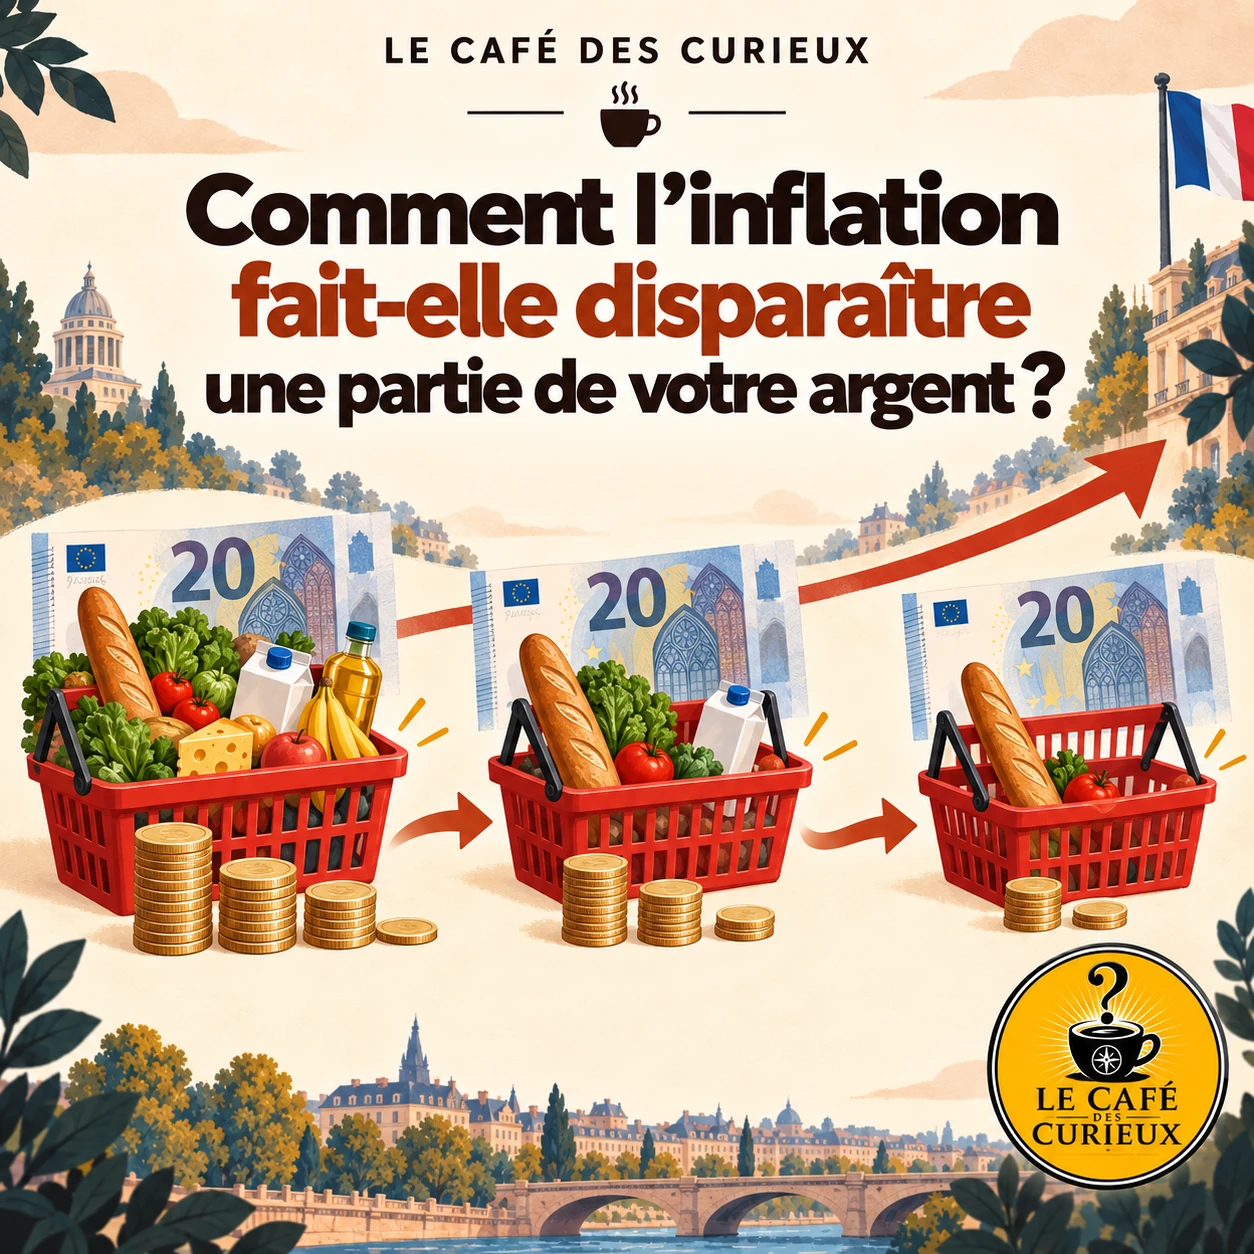
L’inflation ne fait pas disparaître les billets de votre portefeuille : elle réduit ce qu’ils permettent d’acheter. Si les prix montent plus vite que vos revenus, la même somme paie moins de courses, moins d’énergie et moins de services.
L’idée la plus simple : le pouvoir d’achat
Imaginez un panier qui coûte 100 € aujourd’hui. Si son prix augmente de 5 %, il coûtera 105 €. Avec vos 100 €, il vous manque désormais 5 €. Votre argent est toujours là, mais son pouvoir d’achat a diminué.
L’inflation est mesurée à partir de l’évolution moyenne des prix d’un grand ensemble de produits et de services. Elle ne signifie pas que tous les prix montent pareil : l’alimentation peut augmenter fortement tandis que certains appareils électroniques baissent.
Pourquoi les prix augmentent-ils ?
- Les coûts de production montent : énergie, matières premières, transports ou salaires deviennent plus chers.
- La demande dépasse l’offre : beaucoup de personnes veulent acheter un produit qui existe en quantité limitée.
- Un choc perturbe l’économie : guerre, mauvaise récolte, pénurie ou rupture de transport.
- Les anticipations entretiennent la hausse : entreprises et salariés adaptent prix et salaires parce qu’ils pensent que l’inflation va continuer.
Pourquoi votre situation peut être différente du chiffre officiel
Le taux publié est une moyenne. Un foyer qui dépense beaucoup en carburant et en chauffage ne ressent pas la même inflation qu’un foyer qui utilise peu la voiture. Votre « inflation personnelle » dépend donc de la place de chaque dépense dans votre budget.
L’épargne est-elle aussi touchée ?
Oui, si l’argent rapporte moins que l’inflation. Avec 1 000 € placés à 2 % pendant une année où les prix augmentent de 4 %, le solde monte en euros, mais il permet malgré tout d’acheter moins qu’au départ. Il faut comparer le rendement après impôts et frais à l’inflation, tout en tenant compte du risque : un rendement élevé n’est jamais garanti sans contrepartie.
Que peut-on faire concrètement ?
- Suivre trois ou quatre grosses catégories plutôt que chaque centime : logement, énergie, alimentation et transport.
- Comparer le prix au kilo ou au litre, car le paquet peut rétrécir sans que son prix baisse.
- Renégocier les contrats récurrents : assurance, téléphone, Internet ou banque.
- Conserver une épargne de précaution disponible pour éviter un crédit coûteux en cas d’imprévu.
- Pour l’épargne longue, se renseigner sur la diversification et demander conseil si nécessaire, sans choisir un placement uniquement sur une promesse de rendement.
Les banques centrales cherchent généralement à maintenir une inflation faible et stable. Elles peuvent relever les taux d’intérêt pour freiner le crédit et la demande, mais cela rend aussi les emprunts plus chers et l’effet n’est pas immédiat.
À retenir : l’inflation est une baisse du pouvoir d’achat de la monnaie. Pour savoir ce qu’elle vous coûte vraiment, observez vos propres dépenses et comparez l’évolution de vos revenus, de vos prix essentiels et du rendement réel de votre épargne.
Sources
Contenu pédagogique général, pas un conseil financier personnalisé.